

بازارهای دارایی در روزهای آغازین پاییز وارد فاز متفاوتی شدهاند؛ مرحلهای که بارزترین شاخصه آن، جهش همزمان نوسانها، رکوردشکنی در ارزش معاملات و چرخش پرشتاب پول میان تالار شیشهای، بازار ارز و مسکوکات طلاست.
ثبت سومین رکورد تاریخی ارزش معاملات خرد در بورس تهران همزمان با خروج سنگین پول حقیقی، جهش ۱۶درصدی شاخص ارزی و اوجگیری قیمت انواع مسکوکات طلا باوجود افت قیمت اونس جهانی، نشان میدهد اقتصاد ایران بیش از هر چیز تحت تأثیر تغییر رفتار سرمایهگذاران، تشدید نااطمینانی و فعال شدن تقاضای احتیاطی قرار گرفته است؛ رفتاری که در سایه «ترس از جاماندن» شتاب دوچندانی به روندهای قیمتی بخشیده است. کارشناسان اقتصادی در گفتوگو باقدس به واکاوی ریشههای این تحولات و ترسیم سناریوهای محتمل پرداختند.
پیام خروج ۴ هزار میلیاردی در جریان رکوردشکنیها
میلاد یزدانپور، کارشناس بازار سرمایه و اقتصاد، در بررسی تحولات اخیر بورس تهران گفت: در جریان معاملات پرحجم اخیر، شاهد ثبت اعداد و ارقامی بودیم که از ابعاد متعددی درخور توجه است؛ چراکه ارزش معاملات خرد به مرز ۶۴ هزار میلیارد تومان رسید که از منظر آماری، سومین رکورد تاریخی این متغیر در تاریخ بازار سرمایه به شمار میرود.
وی افزود: اما پیام اصلی زمانی روشن میشود که بدانیم در همین بازه پرمعامله، رقمی افزون بر ۴هزار و ۱۰۰ میلیارد تومان پول حقیقی از بازار خارج شده است. همزمانی این دو اتفاق یادآوری میکند که ارزش معاملات بالا لزوماً به مفهوم تزریق نقدینگی تازهنفس به بدنه بازار نیست؛ حجم جابهجایی سهام بسیار چشمگیر بوده، اما بخش عمدهای از سرمایهگذاران حقیقی در حال شناسایی سود و بستن موقعیتهای معاملاتی خود پس از رشدهای اخیر بودهاند.
رفتوبرگشت شاخص و میل بازار به شناسایی سود
یزدانپور با اشاره به نوسان شدید نماگرهای بورس اظهار کرد: رفتار رفتوبرگشتی شاخص کل در دادوستدهای اخیر بهخوبی دوگانگی نگاه فعالان بازار را نشان میدهد؛ بازار با موج قوی تقاضا کار خود را در سقفهای قیمتی آغاز میکند، اما در ادامه با افزایش عرضهها، بخشی از این رشد را پس میدهد.
وی خاطرنشان کرد: فاصله معنادار میان سقفهای روزانه شاخص و نقطه پایانی آن نشان میدهد سهامداران پس از هر مرحله رشد، ترجیح میدهند با فروش داراییها، سود خود را تثبیت کنند و همین مسئله مانع تداوم رشدهای یکدست در تالار شیشهای شده است.
عیارسنجی نقدینگی در برابر رکوردهای پیشین
این کارشناس بازار سرمایه با اشاره به پیشینه رکوردهای امسال گفت: ثبت سه رکورد بزرگ ارزش معاملات خرد، در فاصله زمانی نسبتاً کوتاهی در سال جاری رقم خورده است؛ به طوری که در ۲۵ شهریور ارزش معاملات به حدود ۶۸ هزار میلیارد تومان و در ۱۸ مرداد نیز به رقمی نزدیک به ۶۵ هزار میلیارد تومان رسید.
وی افزود: افزایش محسوس گردش نقدینگی در تالار شیشهای غیرقابلانکار است، اما آنچه از حجم معاملات اهمیت بهمراتب بیشتری دارد، کیفیت نقدینگی است. اگر جهش معاملات خرد با ورود مستمر پول حقیقی و گسترش متوازن تقاضا همراه میشد، میتوانست تداوم پرقدرت روند صعودی را تضمین کند، اما ترکیب معاملات سنگین ۶۴ همتی با خروج بیش از ۴ همت پول حقیقی، فعالان بازار را ملزم به اتخاذ رویکردی محتاطانهتر میکند.
سندرم «ترس از جاماندن» و غلبه رفتارهای هیجانی
یزدانپور با اشاره به تشدید خطرات ورود شتابزده گفت: در شرایط فعلی، افزایش سرعت تغییر قیمتها مهمترین عامل در دگرگونی رفتار فعالان اقتصادی است؛ وقتی دلار در کمتر از دو هفته حدود ۱۶درصد گران میشود یا قطعات مختلف سکه در همین مدت تا ۲۰درصد جهش قیمتی ثبت میکنند، معاملهگران به سمت رفتارهای هیجانی سوق داده میشوند.
وی خاطرنشان کرد: در چنین وضعیتی، رفتار بخش مهمی از سرمایهگذاران تحت تأثیر سندرم «ترس از جاماندن» شکل میگیرد؛ افراد صرفاً برای عقب نماندن از تورم داراییها، بدون بررسی بنیادها و به شکل شتابزده وارد بازار میشوند که همین امر، ریسک تصمیمگیری را به اوج میرساند. رشد سریع قیمتها در روزهای اخیر هرگز به معنای استمرار این صعود با همان شتاب نخواهد بود.
یزدانپور در ادامه تأکید کرد: نقدینگی در مقطع کنونی با سرعتی بالا در مدار مثلث بورس، ارز و مسکوکات در گردش است؛ از این رو سرمایهگذاران بیش از آنکه چشمبسته به بازدهی گذشته داراییها نگاه کنند، باید کیفیت جریان پول، عمق بازار و نسبت ریسک به بازدهی را ملاک تصمیمگیریهای مالی خود قرار دهند.
تاختوتاز دلار آزاد و ثبت بازدهی ۱۶درصدی
مهدی بنیاسدی، کارشناس مسائل اقتصادی در خصوص جهشهای پیدرپی بازار ارز گفت: دلار آزاد در ۱۱ روز نخست مهرماه حرکتی پرشتاب را رقم زد و با صعود از محدودههای ابتدایی ماه، به کانال ۲۶۷هزار و ۷۰۰ تومان رسید. ثبت بازدهی ۱۶درصدی در این بازه کوتاه نشان میدهد اسکناس آمریکایی بار دیگر به کانون اصلی جهتدهی به انتظارات تورمی در اقتصاد کشور بدل شده است. ویژگی مهم این صعود، تداوم رشد در چند بازه معاملاتی پیاپی است؛ بهطوریکه حتی پس از فتح کانالهای قیمتی جدید، فشار تقاضا بهطور کامل فروکش نکرده است.
وی با تمرکز بر سطوح تکنیکی و روانی ارز تصریح کرد: اکنون دلار وارد محدوده بسیار حساسی شده و بازه ۲۶۸ تا ۲۷۰ هزار تومان را باید یک سد مقاومتی بسیار مهم، ارزیابی کرد؛ چراکه اعداد رند در بازار ارز همواره ترغیبکننده دارندگان به شناسایی سود و ایجاد تردید در خریداران جدید برای ورود هستند.
وی در تبیین سناریوهای پیش رو گفت: سناریو مطلوب و منطقی این است که با افزایش عرضه در این محدوده، از شتاب صعود کاسته و بازار وارد مرحله اصلاح قیمتی یا یک دوره نوسان و استراحت زمانی شود. اما سناریو دوم، نوسان فرسایشی زیر سقف است و سناریو سوم این است که اگر دلار بتواند مرز ۲۷۰ هزار تومان را با قدرت شکسته و بالای آن تثبیت شود، مسیر برای اهداف بعدی یعنی محدوده ۲۷۸ هزار تومان و در ادامه ۲۹۵ هزار تومان هموار خواهد شد.
بنیاسدی افزود: البته این سطوح به معنای پیشبینی قطعی نیست و تحقق آنها به قدرت تقاضا، رفتار سیاستگذار و تحولات سیاسی پیش رو وابسته است؛ در نتیجه اکنون چگونگی رفتار قیمت در محدوده ۲۶۸ تا ۲۷۰ هزار تومان از خودِ قیمت اهمیت بهمراتب بیشتری دارد.
گسل ۵۰ درصدی میان نرخ آزاد و مرکز مبادله
این کارشناس اقتصادی با اشاره به اختلاف نرخهای رسمی و غیررسمی گفت: در شرایطی که دلار آزاد در کانال ۲۶۷ تا ۲۶۸ هزار تومان دستبهدست میشود، نرخ حواله دلار در مرکز مبادله حدود ۱۷۵ هزار تومان ثبت شده که نشاندهنده شکاف بیش از ۵۰درصدی است.
وی تصریح کرد: تعمیق این شکاف پیامدهای مخربی نظیر تحریک رفتارهای آربیتراژی، رشد قاچاق و تشدید تقاضای احتیاطی را به همراه دارد و نشان میدهد بازار غیررسمی وزن بسیار سنگینی به ریسکهای غیراقتصادی داده است؛ مسائلی که با متغیرهای سنتی عرضه و تقاضای تجاری همخوانی ندارد.
بنیاسدی با اشاره به بیانیه اخیر بانک مرکزی بیان کرد: سیاستگذار پولی نیز به درستی بر نقش نااطمینانی و انتظارات تأکید کرده است. در مقاطع افزایش نااطمینانی، تقاضا تنها از سمت واردکننده شکل نمیگیرد؛ بلکه خانوارها برای صیانت از ارزش دارایی خود به این بازار روی میآورند. وی افزود: از آنجا که انتظارات رفتاری، «خودتقویتکننده» دارند و فعالان تقاضای ماههای آینده را به امروز منتقل میکنند، مهار بازار ارز هرگز تنها با عرضه و تزریق فیزیکی ارز محقق نخواهد شد، بلکه نیازمند مدیریت اصولی انتظارات عمومی است.
اثر دوگانه دلار بر طلا و اوجگیری حباب سکه
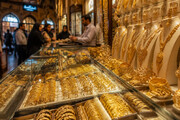
این کارشناس اقتصادی در بررسی تحولات بازار فلزات گرانبها گفت: طلا و سکه مستقیماً زیر سایه دلار اوج گرفتهاند؛ این رشد قیمتی در شرایطی رخ داد که قیمت جهانی طلا در بازارهای بینالمللی با نوسان کاهشی مواجه بود، اما در داخل، سکه امامی به بیش از ۲۷۱ میلیون تومان رسید و هر گرم طلای ۱۸ عیار در محدوده ۲۶ میلیون و ۵۰۰ هزار تومان معامله شد که نشان میدهد محرک بلامنازع بازار طلا در ایران، نرخ ارز است.
وی در تشریح بازدهی نامتوازن قطعات سکه افزود: در ۱۱ روز نخست مهرماه، طلای ۱۸ عیار رشد ۱۲درصدی، سکه امامی ۱۵درصدی، نیمسکه ۱۷درصدی و ربعسکه رشد ۲۰ درصدی را ثبت کردند. پیشتازی قطعات خرد به دلیل قیمت اسمی کمتر و هجوم پولهای کوچک است، اما همین امر سبب شده حباب سکه امامی به ۵درصد و حباب ربعسکه به نزدیکی مرز ۲۰درصد برسد.
این تحلیلگر مسائل اقتصادی تأکید کرد: فاصله گرفتن قیمت سکه از ارزش ذاتی، شکنندگی بازار را افزایش میدهد؛ به این معنا که با هرگونه عقبنشینی نرخ ارز یا فروکش کردن جو هیجانی، بخش عمدهای از این حبابها با سرعتی بسیار بالاتر از ارزش ذاتی سکه تخلیه خواهند شد و ورود در این قلهها ریسک فوقالعاده بالایی دارد.
واکنش سیاستگذار و سناریوهای اصلاح در روزهای پیش رو
بنیاسدی با تشریح رویکرد مداخلهای بانک مرکزی گفت: سیاستگذار پولی اعلام کرده است به دنبال تثبیت نرخ روی یک عدد خاص نیست؛ بلکه مانع از ماندگاری نوسانهای بدون پشتوانه بنیادی خواهد شد و در صورت لزوم از اختیارات قانونی برای خرید و فروش ارز و مسکوکات بهره خواهد برد.
وی افزود: نوع و حجم این مداخله در محدوده مرز روانی ۲۷۰ هزار تومان اهمیت دوچندانی دارد و اگر با تقویت عرضه بتواند انتظارات را مهار کند، امکان شکلگیری مرحله اصلاحی تقویت میشود. فعالان بازار باید میان «اصلاح قیمتی» و «تغییر روند» تمایز قائل شوند؛ عقبنشینی چنددرصدی داراییها پس از رشدهای پرشتاب امری کاملاً طبیعی است و نباید آن را لزوماً پایان روند دانست. تغییر بنیادین مسیر بازارها نیازمند بررسی همزمان رفتار متغیرهای کلان، جهتگیری سیاستهای ارزی، تحولات سیاسی و سرعت گردش نقدینگی در روزهای پیشرو خواهد بود.



نظر شما